Nos últimos dias, o Brasil acompanhou uma situação institucional bastante incomum.
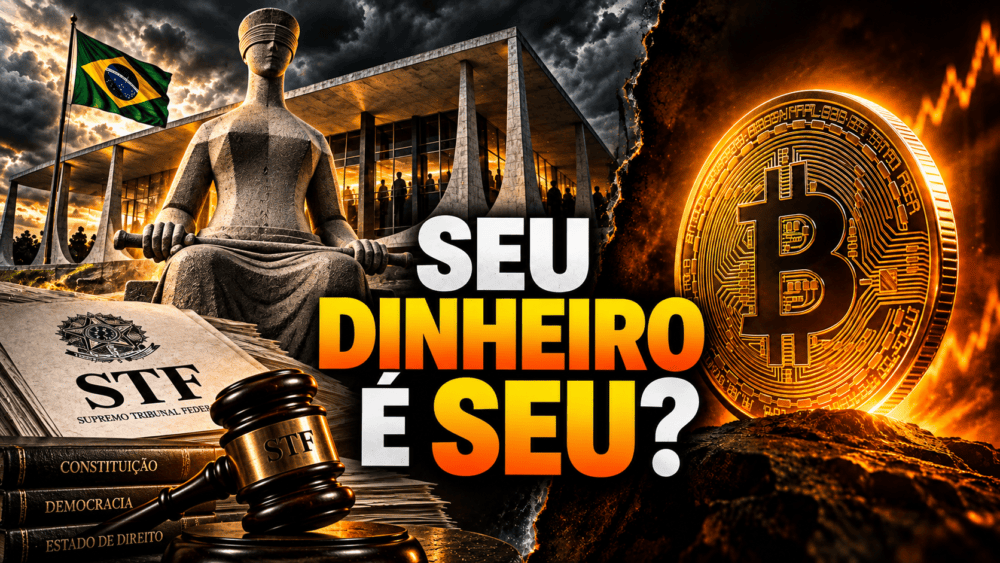
Em 15 de setembro de 2026, o plenário do Supremo Tribunal Federal iniciou uma discussão sobre a possibilidade de abertura de investigação envolvendo o ministro Alexandre de Moraes e sua suposta relação com Daniel Vorcaro, ex-controlador do Banco Master.
O caso surgiu a partir de material obtido pela Polícia Federal no celular de Vorcaro.
Segundo a Agência Brasil, um relatório apresentado ao Supremo contém mensagens que investigadores atribuem ao ex-banqueiro e que teriam sido destinadas a Moraes.
O ministro nega ter cometido irregularidades e contesta a legalidade e as conclusões atribuídas ao relatório.
O próprio STF informa que, até o momento, o mérito dessas alegações não foi julgado.
A discussão foi suspensa após um pedido de vista do ministro Flávio Dino enquanto a Corte analisava uma questão processual sobre o julgamento conjunto de casos relacionados ao Banco Master.
Portanto, este artigo não pretende determinar se Alexandre de Moraes, André Mendonça ou qualquer outro personagem envolvido está certo ou errado.
Essa discussão cabe às instituições responsáveis e depende da apuração dos fatos.
O que me interessa aqui é outra coisa.
Porque assistir a instituições discutindo suas próprias regras, ministros divergindo sobre procedimentos e informações envolvendo um dos maiores bancos que colapsaram recentemente no Brasil me fez voltar a uma pergunta muito mais antiga:
o que significa realmente ser proprietário de alguma coisa?
E, principalmente:
quanto do patrimônio que acreditamos possuir está realmente sob nosso controle?
Essa pergunta nos leva diretamente ao Bitcoin.
Mas talvez não pelo motivo que você imagina.
STF BITOCIN E O SEU DINHEIRO
O Bitcoin não precisa valer US$ 1 milhão para esta discussão fazer sentido
Grande parte do conteúdo produzido sobre Bitcoin gira em torno de preço.
Bitcoin vai subir?
Vai chegar a US$ 150 mil?
US$ 500 mil?
US$ 1 milhão?
Estamos no começo ou no fim de um ciclo?
Eu acompanho Bitcoin há tempo suficiente para saber que essas perguntas atraem atenção.
Mas, conforme fui envelhecendo e pensando cada vez mais na construção do meu patrimônio para os próximos dez, vinte ou trinta anos, comecei a considerar outra característica do Bitcoin.
Talvez uma característica ainda mais importante do que seu potencial de valorização.
A forma de propriedade que ele permite.
Bitcoin não trouxe apenas um ativo digital com oferta limitada.
Ele criou uma estrutura na qual uma pessoa pode controlar diretamente um ativo digital global sem precisar que um banco, uma corretora ou uma instituição financeira faça a custódia daquele patrimônio para ela.
Essa diferença parece pequena.
Não é.
Afinal, o seu dinheiro no banco é realmente seu?
Imagine R$ 100 mil depositados em uma instituição financeira.
Nós naturalmente pensamos:
“Tenho R$ 100 mil.”
E juridicamente aquele dinheiro representa um direito seu.
Mas existe uma diferença entre ter um direito sobre determinado patrimônio e controlar diretamente sua movimentação.
Seu dinheiro está dentro de uma infraestrutura bancária.
Para movimentá-lo, precisamos do banco.
Precisamos dos sistemas de pagamento.
Precisamos que nossas credenciais funcionem.
Precisamos que a conta esteja disponível.
Precisamos que nenhuma ordem judicial válida tenha restringido a movimentação.
Isso não significa que deixar dinheiro em um banco seja errado.
Muito pelo contrário.
O sistema bancário moderno resolve enormes problemas de segurança, pagamentos, crédito e eficiência.
O ponto é outro:
existe um intermediário entre você e o patrimônio.
E essa lógica não está presente somente no banco.
Ações, imóveis e fundos também dependem de instituições
Quando compramos ações na bolsa, somos proprietários daqueles ativos dentro de uma estrutura jurídica e de mercado.
Existe corretora.
Existe infraestrutura de negociação.
Existe liquidação.
Existe custódia e registro.
No Brasil, a B3 mantém uma infraestrutura que permite inclusive ao investidor consultar os investimentos registrados em seu CPF.
O mesmo acontece, de outra maneira, com um imóvel.
Você pode morar nele.
Pode alugá-lo.
Pode reformá-lo.
Mas existe todo um sistema jurídico e registral necessário para reconhecer formalmente quem é seu proprietário.
A escritura, o registro e o histórico daquele imóvel importam.
Nada disso é um defeito.
Na verdade, essas instituições existem justamente para tornar possível que milhões de pessoas façam negócios entre si com maior segurança jurídica.
Mas existe uma característica em comum:
a propriedade está inserida dentro de uma arquitetura institucional.
É aqui que o Bitcoin apresenta algo diferente.
O que muda quando falamos de Bitcoin?
Quando uma pessoa possui Bitcoin em autocustódia, existe uma diferença fundamental.
Não há um banco mantendo aquele saldo em seu nome.
Não há uma corretora que precisa autorizar a transferência.
Não existe uma empresa Bitcoin central responsável por atualizar uma planilha dizendo quem possui o quê.
A rede registra as transações e os bitcoins podem ser movimentados por quem controla as chaves correspondentes.
Em termos extremamente simplificados:
quem controla as chaves consegue movimentar os bitcoins.
E isso cria uma situação muito diferente da maior parte dos ativos que utilizamos no cotidiano.
Podemos chamar isso de uma forma de propriedade digital com controle direto.
Essa talvez seja uma das ideias mais revolucionárias do Bitcoin — e curiosamente uma das menos discutidas durante os períodos de euforia.
Quando o Bitcoin sobe, todo mundo quer saber quanto vai valer.
Quando ele cai, todo mundo pergunta se morreu.
Mas a tecnologia continua resolvendo exatamente o mesmo problema.
Bitcoin numa corretora não é exatamente a mesma coisa
Aqui existe uma distinção importantíssima.
Comprar Bitcoin não significa automaticamente usufruir dessa característica de propriedade.
Imagine quatro situações.
1. ETF de Bitcoin
Você compra uma cota de um fundo ou ETF que possui exposição ao Bitcoin.
Você pode ganhar ou perder dinheiro conforme o preço do ativo.
É uma forma prática de exposição financeira.
Mas você não controla bitcoins diretamente.
2. Bitcoin através de um banco ou instituição financeira
Novamente, você pode ter exposição ao preço do Bitcoin dentro de uma estrutura regulada e familiar.
Mas existe uma instituição fazendo a intermediação e, dependendo do produto, a custódia.
3. Bitcoin deixado em uma exchange
Aqui você pode efetivamente ter comprado Bitcoin.
Mas enquanto as moedas permanecem sob custódia da exchange, você depende daquela empresa para movimentá-las.
Isso introduz o chamado risco de contraparte.
4. Bitcoin em autocustódia
Nesse caso, o usuário controla as chaves necessárias para movimentar os bitcoins.
Não existe uma instituição que precise aprovar a transação.
E aqui aparece a diferença fundamental:
Bitcoin não elimina intermediários por simplesmente existir. Ele permite que você escolha não depender deles para a custódia.
Então autocustódia é sempre melhor?
Não.
E esse é um ponto que muitas vezes desaparece nas discussões maximalistas sobre Bitcoin.
Autocustódia troca determinados riscos por outros.
Se seus bitcoins estão em um banco ou numa corretora, existe risco da instituição.
Em autocustódia, existe o risco de você.
Perder uma seed phrase.
Armazená-la de maneira inadequada.
Cair em phishing.
Instalar um software malicioso.
Enviar Bitcoin para o endereço errado.
Revelar as chaves a outra pessoa.
Não existe telefone 0800 da blockchain.
Não existe gerente capaz de clicar em “desfazer transferência”.
Por isso, uma das frases que melhor resume esse assunto é:
Bitcoin não elimina o risco. Ele muda onde o risco está.
E talvez isso seja mais importante do que simplesmente afirmar que autocustódia é superior.
Cada pessoa precisa entender que tipo de risco está assumindo.
O que o caso do STF tem a ver com tudo isso?
Praticamente nada com o preço do Bitcoin.
Mas muito com a discussão sobre instituições.
O episódio envolvendo o Banco Master levou o próprio Supremo a discutir procedimentos relacionados a informações encontradas pela Polícia Federal envolvendo membros da Corte.
Na sessão de 15 de setembro, houve divergência inclusive sobre como os processos deveriam ser analisados. A Corte não chegou a examinar o mérito das suspeitas relacionadas a Moraes antes da suspensão.
A Polícia Federal também informou oficialmente ter entregue cópias dos dados extraídos do aparelho de Daniel Vorcaro a gabinetes de ministros do STF, preservando o material original e sua cadeia de custódia.
Independentemente da conclusão que esse caso venha a ter, situações assim nos lembram de algo simples:
instituições são extremamente importantes, mas instituições são formadas por pessoas e submetidas a regras que podem ser interpretadas, disputadas e alteradas.
Essa constatação não precisa transformar alguém em “anti-Estado”, “anti-STF” ou qualquer outra coisa.
É simplesmente uma característica dos sistemas humanos.
Bancos podem quebrar.
Empresas podem entrar em recuperação.
Leis podem mudar.
Países podem entrar em conflito.
Tributações podem ser alteradas.
Controles de capital já existiram em diferentes lugares e momentos históricos.
Decisões judiciais podem determinar bloqueios de patrimônio quando previstos em lei.
Sanções internacionais podem impedir determinadas pessoas ou organizações de movimentar recursos.
Nada disso significa que amanhã o governo brasileiro irá confiscar seu patrimônio.
Não é esse o argumento.
O argumento é que o risco institucional existe e é diferente do risco de mercado.
Nós aprendemos a diversificar ativos, mas quase nunca diversificamos estruturas
Todo investidor aprende relativamente cedo uma regra:
“Não coloque todos os ovos na mesma cesta.”
Então ele compra vários ativos.
Tesouro Direto.
CDB.
Fundos imobiliários.
Ações.
ETFs.
Talvez compre 20 empresas diferentes.
Olha para a carteira e conclui:
“Estou diversificado.”
Financeiramente, talvez esteja.
Mas existe outra maneira de enxergar essa carteira.
Em qual país esses ativos estão?
Em qual moeda?
Sob qual legislação?
Quem faz a custódia?
Quem precisa autorizar sua movimentação?
Qual é a contraparte?
Existem diversas camadas de diversificação.
Diversificação de ativos
Ações, renda fixa, imóveis, fundos, commodities, Bitcoin.
Diversificação de empresas
Não concentrar todo o patrimônio em um único negócio.
Diversificação de setores
Tecnologia, saúde, indústria, energia, financeiro e outros.
Diversificação de moedas
Real, dólar e outras exposições monetárias.
Diversificação geográfica
Brasil e mercados internacionais.
Diversificação jurídica
Possuir investimentos submetidos a diferentes estruturas legais e jurisdições.
Diversificação de custódia
Não necessariamente depender de uma única instituição ou de uma única maneira de manter patrimônio.
E é justamente aqui que Bitcoin pode ocupar uma posição bastante incomum.
O ouro já viveu uma discussão parecida
Essa discussão sobre propriedade e Estado não começou com Bitcoin.
Um exemplo histórico importante ocorreu nos Estados Unidos durante a Grande Depressão.
A política de Franklin D. Roosevelt iniciada em 1933 restringiu significativamente a posse e utilização privada de ouro monetário. Em 1934, o Gold Reserve Act transferiu o ouro monetário para o Tesouro dos Estados Unidos e mudou profundamente a relação entre ouro e dólar.
Segundo a história oficial publicada pelo Federal Reserve, o preço oficial passou de aproximadamente US$ 20,67 para US$ 35 por onça durante esse processo.
Esse exemplo não significa que a mesma coisa acontecerá com Bitcoin.
História não funciona dessa maneira.
Mas demonstra algo importante:
as regras que envolvem dinheiro e patrimônio não são imutáveis.
Elas mudam de acordo com circunstâncias econômicas, políticas e institucionais.
E o Bitcoin?
Bitcoin introduziu um problema novo para esse modelo.
Porque ele é digital, global e não depende de uma instituição central responsável pela sua emissão.
Sua política monetária está definida pelo protocolo e pela validação da rede.
Existe uma oferta máxima prevista de aproximadamente 21 milhões de bitcoins.
Novas unidades são emitidas através da mineração, e essa emissão diminui ao longo do tempo através dos halvings.
Bitcoin também é extremamente divisível.
Um Bitcoin contém 100 milhões de satoshis.
Isso significa que ninguém precisa comprar “um Bitcoin inteiro” para participar da rede.
Mas, novamente, nada disso garante valorização.
Escassez sozinha não cria automaticamente valor.
O preço depende de demanda, adoção, liquidez, percepção de utilidade, regulamentação, condições macroeconômicas e inúmeros outros fatores.
Por isso eu considero muito mais interessante separar duas perguntas:
Quanto Bitcoin pode valer?
e
Que problema Bitcoin tenta resolver?
A primeira é especulativa.
A segunda é estrutural.
O preço pode ser consequência. A propriedade é parte da proposta.
Durante muitos anos, eu também olhei para o Bitcoin principalmente através do gráfico.
Quanto ele subiu.
Quanto caiu.
Onde começa o próximo ciclo.
Qual será a próxima máxima.
Hoje, pensando em investimentos depois dos 45 anos, minha relação com patrimônio começa a mudar.
É claro que ainda quero retorno.
Quero crescimento.
Quero multiplicar meu patrimônio.
Mas começo a pensar cada vez mais em outra palavra:
sobrevivência.
Como construir algo que sobreviva às próximas décadas?
Como não depender de uma única empresa?
De um único banco?
De uma única moeda?
De um único país?
De uma única estratégia?
E talvez também:
de uma única arquitetura de propriedade?
É aí que Bitcoin começa a fazer mais sentido para mim independentemente de uma previsão mirabolante de preço.
Bitcoin não precisa substituir nada
Essa talvez seja a parte mais importante de toda essa conversa.
Reconhecer características interessantes do Bitcoin não significa concluir que devemos abandonar o restante do sistema financeiro.
Bitcoin não precisa substituir sua reserva de emergência.
Não precisa substituir ações de boas empresas.
Não precisa substituir renda fixa.
Não precisa substituir imóveis.
Não precisa substituir investimentos internacionais.
E certamente não elimina a necessidade de planejamento financeiro.
Ele pode simplesmente ocupar uma função diferente.
Assim como dólar pode proteger uma parcela do patrimônio da exposição ao real.
Assim como ações podem proporcionar participação no crescimento de empresas.
Assim como renda fixa pode oferecer previsibilidade e liquidez.
Bitcoin pode representar uma exposição a uma arquitetura patrimonial diferente.
A quantidade adequada — inclusive a possibilidade de não possuir Bitcoin — depende do perfil, horizonte, conhecimento e capacidade de suportar volatilidade de cada investidor.
Nem seu Bitcoin está “fora da lei”
Aqui também é necessário evitar um erro comum.
Autocustódia não significa inexistência de obrigações legais.
Possuir diretamente um ativo não torna seu proprietário imune às leis do país em que vive.
Obrigações fiscais continuam existindo quando aplicáveis.
Ordens judiciais continuam tendo efeitos jurídicos.
A legislação continua valendo.
Autocustódia altera principalmente a arquitetura técnica de acesso ao ativo.
Não cria uma espécie de dimensão paralela onde nenhuma regra existe.
Essa distinção é fundamental.
Porque o objetivo não é romantizar Bitcoin como ferramenta para “escapar do sistema”.
É entender tecnicamente o que mudou quando, pela primeira vez, surgiu um ativo digital que pode ser controlado diretamente por seu proprietário.
Afinal, seu patrimônio é realmente seu?
Talvez a resposta mais correta seja:
sim, mas existem diferentes formas de propriedade e diferentes níveis de dependência de terceiros.
Seu apartamento é seu.
Suas ações são suas.
Seu dinheiro é seu.
Seu ETF é seu.
Mas cada um desses ativos existe dentro de uma arquitetura diferente.
E cada arquitetura traz seus próprios riscos.
O grande erro talvez seja acreditarmos que diversificação significa simplesmente possuir uma lista grande de investimentos.
Uma carteira pode estar extremamente diversificada no Excel e continuar concentrada em:
uma única moeda;
uma única jurisdição;
um único sistema financeiro;
ou um pequeno grupo de intermediários.
Bitcoin introduziu uma possibilidade nova.
Pela primeira vez, uma pessoa comum pode controlar diretamente um ativo digital global sem que uma empresa precise reconhecer diariamente sua posse para que a rede continue funcionando.
Isso não significa que Bitcoin será o melhor investimento da próxima década.
Não significa que seu preço irá necessariamente subir.
Não significa que todos deveriam colocar grande parte do patrimônio nele.
Significa apenas que existe algo ali que merece ser compreendido.
Talvez esta seja a pergunta mais importante sobre Bitcoin
O caso envolvendo STF e Banco Master ainda está em andamento.
As alegações envolvendo Alexandre de Moraes não foram julgadas em seu mérito pelo Supremo até a publicação deste artigo, e o ministro nega irregularidades.
Não sabemos qual será a conclusão.
Mas não precisamos saber para aproveitar a reflexão que episódios institucionais como esse provocam.
Durante décadas fomos ensinados a perguntar:
quanto rende?
Depois aprendemos a perguntar:
quanto pode cair?
Talvez o investidor de longo prazo precise acrescentar algumas perguntas:
Onde meu patrimônio está?
Quem faz sua custódia?
Em qual país?
Sob quais regras?
De quem eu dependo para acessá-lo?
E, finalmente:
quanto do meu patrimônio eu realmente consigo controlar?
Talvez seja aí — e não em uma previsão de US$ 1 milhão — que começa uma das discussões mais interessantes sobre Bitcoin.
Aviso: Este conteúdo tem caráter educacional e apresenta uma reflexão sobre investimentos, propriedade e risco. Não constitui recomendação de compra ou venda de Bitcoin ou de qualquer outro ativo.